Tanggal gajian selalu menjadi momen yang ditunggu terutama bari para pekerja. Notifikasi saldo masuk membawa rasa lega, lalu rencana pun bermunculan: membayar tagihan, menyisihkan sedikit untuk tabungan, atau membeli sesuatu yang sudah lama diinginkan. Namun, beberapa hari kemudian saldo mulai menipis dan muncul pertanyaan yang sama dari bulan ke bulan: ke mana perginya uang tersebut?
Kondisi ini banyak dialami para pekerja, baik yang baru memulai karier maupun yang sudah bertahun-tahun bekerja. Persoalannya tidak selalu terletak pada besar kecilnya penghasilan. Gaji yang naik sering diikuti gaya hidup yang ikut naik, sehingga sisa uang di akhir bulan tetap tipis. Tanpa pola pengelolaan yang jelas, berapa pun penghasilan yang diterima akan mudah terasa kurang.
Kabar baiknya, mengelola keuangan atau mengatur gaji tidak harus rumit. Anda tidak perlu menjadi ahli keuangan atau memahami istilah investasi yang asing terlebih dahulu. Cukup mulai dari kebiasaan kecil yang dijalankan secara konsisten. Kebiasaan sederhana yang rutin umumnya lebih berdampak daripada rencana besar yang sulit diterapkan dan akhirnya ditinggalkan.
Berikut empat langkah ringan yang bisa dicoba.
1. Catat Pemasukan dan Pengeluaran
Langkah pertama adalah mengetahui ke mana uang Anda mengalir. Caranya cukup sederhana:
- Catat seluruh pemasukan dan pengeluaran selama satu bulan, baik di buku, catatan ponsel, maupun aplikasi.
- Kelompokkan menjadi tiga: kebutuhan (makan, transportasi, tagihan), keinginan (hiburan, belanja), dan tabungan.
- Perhatikan pos mana yang paling besar.
Sering kali kebocoran terjadi pada pengeluaran kecil yang berulang, misalnya kopi, rokok, langganan streaming yang jarang digunakan, atau ongkos kirim belanja online. Jumlahnya terlihat kecil, tetapi bila dijumlahkan dalam satu bulan bisa cukup besar.
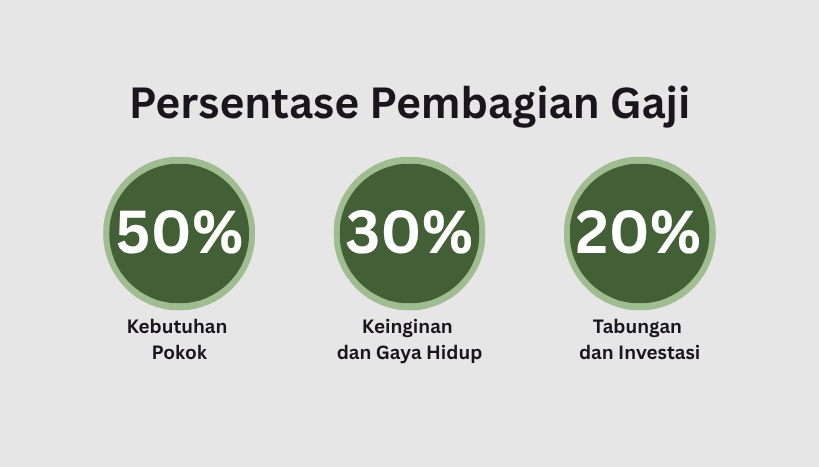
2. Bagi Gaji dengan Pola 50/30/20
Jika bingung mengatur gaji atau membagi gaji, pola 50/30/20 dapat menjadi titik awal:
- 50% untuk kebutuhan pokok
- 30% untuk keinginan dan gaya hidup
- 20% untuk tabungan dan investasi
Persentase ini dapat disesuaikan dengan kondisi masing-masing. Bila cicilan atau biaya hidup sedang besar, porsinya boleh digeser. Yang terpenting, tabungan disisihkan di awal, bukan dari sisa pengeluaran. Begitu gaji masuk, segera pindahkan porsi tabungan ke rekening terpisah agar tidak terpakai.
3. Siapkan Dana Darurat
Sebelum masuk ke investasi, siapkan terlebih dahulu bantalan pengaman. Dana darurat adalah dana yang disimpan khusus untuk kejadian tak terduga, seperti sakit, kendaraan rusak, atau kehilangan pekerjaan.
Menurut Otoritas Jasa Keuangan (OJK), besaran dana darurat yang ideal bagi pekerja tanpa tanggungan adalah sekitar 3 hingga 6 kali pengeluaran bulanan. Bagi yang sudah memiliki tanggungan, seperti pasangan, anak, atau orang tua, sebaiknya menyiapkan lebih besar, yakni sekitar 6 hingga 12 kali pengeluaran bulanan. Simpan di tempat yang mudah dicairkan dan nilainya stabil, misalnya tabungan atau produk berisiko rendah.
Baca Juga: Menerapkan 7 Habits utuk Menunjang Karir
4. Mengenal Investasi Secara Bertahap
Setelah dana darurat tersedia, investasi dapat mulai dipertimbangkan. Tidak perlu terburu-buru. Pahami beberapa prinsip dasar berikut:
- Mulai dari nominal kecil.
Banyak produk investasi yang dapat dimulai dengan modal terjangkau, sehingga tidak perlu menunggu dana besar.
Pahami risikonya. Setiap instrumen memiliki potensi keuntungan dan kerugian yang berbeda. Waspadai tawaran yang menjanjikan keuntungan tinggi dan pasti. - Sesuaikan dengan tujuan dan jangka waktu.
Dana untuk kebutuhan tiga tahun lagi memerlukan pendekatan yang berbeda dari dana pensiun puluhan tahun ke depan.
Lakukan diversifikasi. Menyebar dana ke beberapa instrumen membantu mengurangi risiko. - Gunakan dana yang tidak terpakai dalam waktu dekat.
Hindari menginvestasikan dana yang dibutuhkan untuk kebutuhan rutin bulan depan.
Sebelum menempatkan dana pada suatu platform, pastikan penyedianya legal serta terdaftar atau diawasi oleh OJK. Langkah sederhana ini membantu Anda terhindar dari investasi bodong.
Manfaat Mengelola Keuangan Sejak Dini
- Pengeluaran lebih terkontrol sehingga gaji terasa lebih cukup
- Lebih siap menghadapi kejadian tak terduga
- Tujuan jangka panjang, seperti rumah, pendidikan anak, atau masa pensiun, lebih realistis dicapai
- Tidak mudah tergiur tawaran keuntungan instan
Mulai dari Satu Langkah Kecil
Tidak perlu menerapkan semuanya sekaligus untuk mengatur gaji. Bulan ini, cobalah mencatat pengeluaran. Bulan depan, sisihkan tabungan di awal. Secara bertahap, kebiasaan baik akan terbentuk dan manfaatnya terasa dalam jangka panjang.
Perlu diingat bahwa kondisi keuangan dan gaji setiap orang berbeda. Untuk keputusan investasi yang lebih besar, sebaiknya berkonsultasi dengan perencana keuangan berizin.
Tim Konten dan Media – IKAMI
Perkumpulan Keluarga Alumni Kolese Mikael